Las stablecoins pueden drenar bancos y naciones a velocidad relámpago
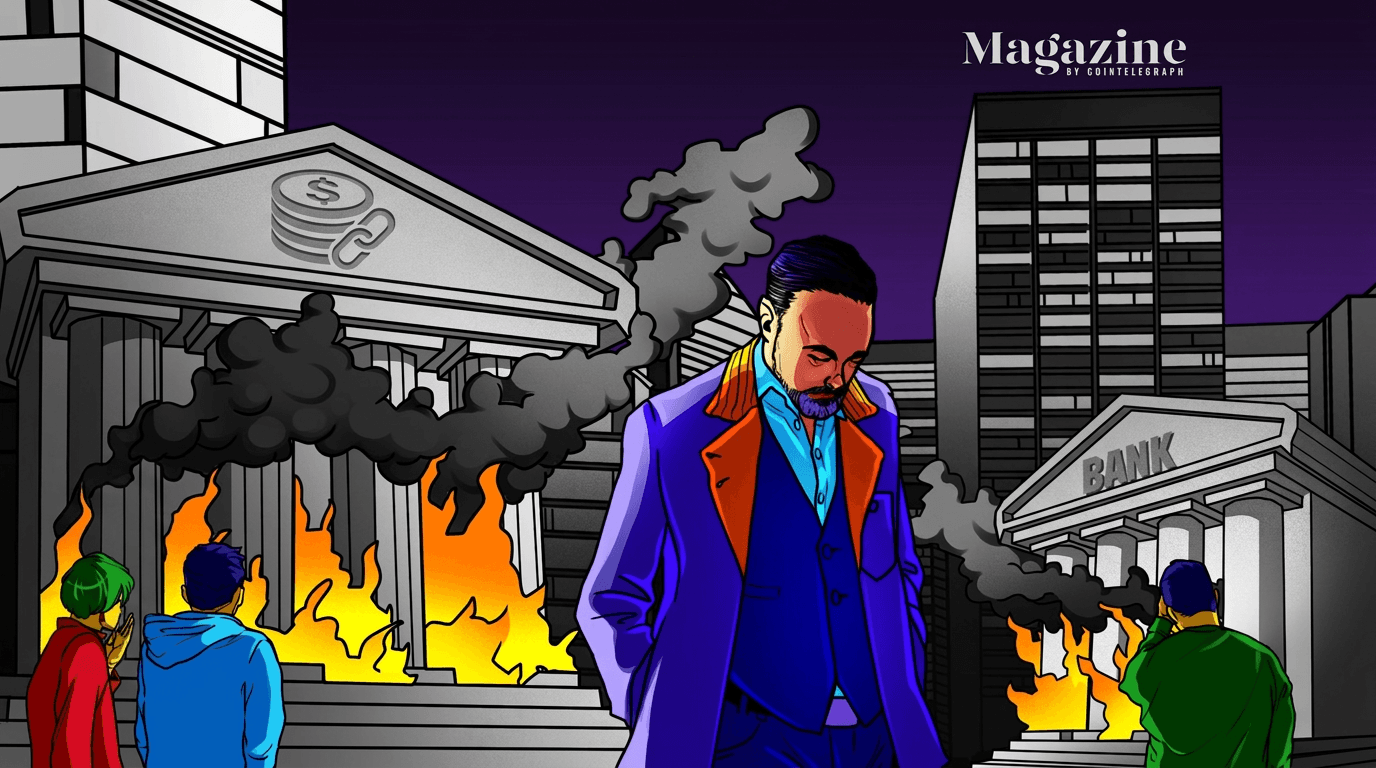
Las stablecoins se han consolidado como uno de los segmentos más dinámicos del ecosistema cripto, y su naturaleza altamente líquida, junto con su capacidad de liquidación 24/7, las convierte en un instrumento capaz de mover capital a una velocidad sin precedentes. A diferencia de los depósitos bancarios tradicionales, que están sujetos a horarios de operación, días festivos y procesos de compensación que pueden tardar horas o incluso días, las stablecoins permiten transferir valor de forma casi instantánea, en cualquier momento y desde cualquier lugar del mundo. Esa característica, que para muchos representa una ventaja enorme en términos de eficiencia, también plantea interrogantes profundos sobre la estabilidad de los sistemas financieros tradicionales.
El punto central del debate es sencillo de enunciar pero complejo de resolver: si las stablecoins son capaces de movilizar grandes volúmenes de capital en cuestión de segundos, entonces también son capaces de vaciar los depósitos de un banco o de una economía entera a una velocidad que ningún mecanismo tradicional de contención podría frenar. En un escenario de tensión financiera, los usuarios podrían convertir sus depósitos bancarios en stablecoins y transferirlos fuera de la jurisdicción en cuestión antes de que los reguladores o las instituciones tengan tiempo de reaccionar. Este fenómeno, que algunos analistas describen como una suerte de "corrida bancaria digital", representa un desafío estructural para los modelos de supervisión vigentes.
Sin embargo, la interpretación de este fenómeno depende en gran medida de la perspectiva desde la que se observe. Para los sectores más críticos con el ecosistema cripto, la velocidad de las stablecoins constituye una amenaza directa a la estabilidad financiera, especialmente en economías emergentes donde los controles de capital y las restricciones cambiarias son herramientas habituales de política económica. Desde esta óptica, la posibilidad de que los ciudadanos muevan sus ahorros hacia stablecoins denominadas en dólares u otras divisas fuertes erosiona la capacidad de los gobiernos para gestionar sus monedas y proteger sus reservas.
Para otros actores, en cambio, las stablecoins representan una oportunidad para modernizar un sistema financiero que aún depende de infraestructuras lentas y costosas. La liquidación instantánea, la transparencia en blockchain y la posibilidad de programar pagos son características que podrían mejorar la eficiencia del comercio internacional, las remesas y los servicios financieros en regiones con acceso limitado a la banca tradicional. Desde esta perspectiva, el problema no radica en la tecnología en sí, sino en la falta de marcos regulatorios que permitan integrarla de manera segura y ordenada.
El debate también toca fibras sensibles en materia de soberanía monetaria. Cuando las stablecoins facilitan el acceso a divisas extranjeras sin pasar por el sistema bancario local, los gobiernos pierden parte de su capacidad para controlar la oferta monetaria, los flujos de capital y la demanda de su propia moneda. Este fenómeno no es nuevo —la dolarización informal ha existido durante décadas en varias regiones—, pero la tecnología blockchain lo acelera y lo hace más difícil de monitorear. La pregunta que surge entonces es si los Estados deben adaptarse incorporando estas herramientas o si deben intentar frenarlas mediante regulación restrictiva.
En el centro de esta discusión está la naturaleza dual de las stablecoins: son, al mismo tiempo, un instrumento financiero innovador y un vector de riesgo sistémico. Su capacidad de drenar liquidez de bancos y naciones a velocidad relámpago no es inherentemente buena ni mala; depende del contexto, del diseño regulatorio y de la confianza que los usuarios depositen en sus emisores. Lo que resulta indiscutible es que el sistema financiero global ya no puede ignorar su existencia ni tratar de contenerlas únicamente con herramientas del siglo pasado.
A medida que la adopción de stablecoins continúa creciendo, los reguladores enfrentan el desafío de encontrar un equilibrio entre innovación y estabilidad. Regular de más podría sofocar un sector que ofrece soluciones reales a problemas concretos; regular de menos podría exponer a los sistemas financieros a riesgos difíciles de anticipar. En última instancia, la velocidad de las stablecoins no es solo una característica técnica: es un recordatorio de que el dinero está cambiando más rápido que las instituciones que intentan gobernarlo.
Relacionados
Resumen Matutino: Las Criptomonedas se Rinden ante el Congreso y Apuntan a los Senadores
1 de octubre de 2026
Citi eleva su objetivo a 12 meses para Bitcoin a $113K y para Ethereum a $3K
1 de octubre de 2026